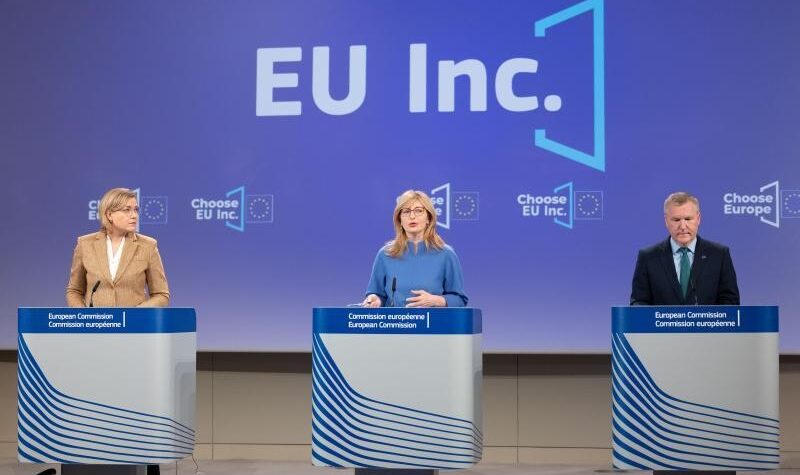
Rendere più facile avviare un’impresa nell’Unione europea puntando anzitutto sulla digitalizzazione e la velocità delle procedure con l’obiettivo di creare un mercato realmente unico per i 450 milioni di consumatori europei entro il 2028. È questo l’obiettivo di EU Inc., il nuovo quadro giuridico per le imprese europee, il cosiddetto 28esimo regime” che si affianca ai 27 sistemi nazionali di diritto societario presenti in Europa, presentato mercoledì dalla Commissione UE.
Presentando la proposta, la presidente della Commissione europea, Ursula von der Leyen, ha affermato che oggi gli imprenditori europei che vogliono crescere nel mercato unico “si trovano di fronte a 27 sistemi giuridici e più di 60 forme societarie nazionali”, mentre il tempo e il denaro spesi in adempimenti “non vengono spesi per creare o innovare”. Da qui la scelta di introdurre un quadro unico europeo che, secondo la presidente della Commissione, dovrebbe permettere a qualsiasi imprenditore di creare una società “entro 48 ore, da qualsiasi luogo dell’Unione europea, in modo completamente digitale, per meno di 100 euro e senza capitale minimo”.
EU Inc. viene proposta come una forma societaria europea facoltativa, cioè un regime aggiuntivo rispetto ai 27 sistemi nazionali di diritto societario. Non sostituisce le forme esistenti, ma si affianca ad esse come “28esimo regime”. Un’impresa potrà quindi scegliere se costituirsi come Srl, GmbH, SAS o altra forma nazionale, oppure optare per la EU Inc., usando un insieme unico di regole armonizzate valido in tutta l’Unione.
Dal punto di vista giuridico, la Commissione sceglie la forma del regolamento, quindi uno strumento direttamente applicabile in tutti gli Stati membri senza necessità di recepimento nazionale. L’obiettivo è quello di evitare trasposizioni divergenti e di creare un quadro uniforme sin dall’inizio. La Commissione presenta la EU Inc. come la “pietra angolare” del 28esimo regime, mentre altri aspetti ancora non armonizzati dovrebbero essere affrontati con iniziative parallele.
Cosa prevede il regolamento
Sul piano operativo, la proposta prevede che la società possa essere costituita interamente online, entro 48 ore, con una spesa inferiore a 100 euro e senza requisito minimo di capitale sociale. In termini tecnici, questo significa abbassare sia i costi di ingresso sia gli oneri formali tradizionalmente connessi all’avvio di un’attività. La costituzione dovrebbe avvenire attraverso un’interfaccia a livello UE, collegata ai registri nazionali delle imprese, con modelli standardizzati e procedure digitali.
Uno dei cardini tecnici è il principio del once-only, cioè della trasmissione unica delle informazioni. Le società dovrebbero presentare i propri dati una sola volta, evitando di ripetere la stessa documentazione davanti a più autorità.
Secondo la Commissione, questo sistema dovrebbe consentire anche l’ottenimento di codice fiscale e partita IVA senza dover ripresentare i documenti. In una fase successiva, Bruxelles prevede anche la creazione di un registro centrale europeo delle EU Inc., oltre all’interconnessione con i registri nazionali.
La Commissione insiste poi sul fatto che la EU Inc. sarà “digital by default” lungo tutto il ciclo di vita societario quindi anche le altre operazioni si svolgeranno in forma digitale: governance, aggiornamento dei dati, trasferimenti di azioni, operazioni di finanziamento e procedure di chiusura. L’obiettivo indicato da Bruxelles è ridurre i passaggi in presenza e le formalità cartacee che oggi rallentano la gestione transfrontaliera delle imprese.
Sul fronte della raccolta di capitale, Bruxelles precisa che la proposta punta a creare condizioni più favorevoli agli investimenti, ovvero procedure digitali per le operazioni di finanziamento, semplificazione del trasferimento delle azioni e rimozione dell’obbligo di ricorrere a intermediari per alcuni passaggi, inclusi i trasferimenti azionari e le liquidazioni.
Inoltre, gli Stati membri potranno consentire alle EU Inc. l’accesso alla quotazione in borsa, guardando all’orizzonte di startup, scaleup e venture capital, ovvero imprese che hanno bisogno di strumenti societari più flessibili.
La proposta introduce inoltre una notevole flessibilità nella struttura del capitale, permettendo la creazione di diverse classi di azioni con diritti economici e diritti di voto differenziati. Tecnicamente, è uno degli elementi più significativi, perché rende il veicolo societario più adatto a gestire ingressi di investitori, governance multilivello e protezione del controllo da parte dei fondatori. La Commissione fa anche l’esempio della difesa da acquisizioni ostili.
Un altro capitolo tecnico centrale riguarda i piani di stock option per i dipendenti, che dovrebbero essere possibili su base europea. Come indicato dalla Commissione le stock option verrebbero tassate al momento della vendita, cioè quando si realizza effettivamente il reddito, rendendo in questo modo più semplice usare il capitale come strumento di attrazione e fidelizzazione del personale.
Sul lato della cessazione dell’attività, la proposta prevede procedure di liquidazione completamente digitali e, per le startup innovative, anche procedure di insolvenza semplificate, con l’obiettivo di ridurre tempi e costi del fallimento o della chiusura, favorendo una logica di “restart” per i fondatori.
Un altro aspetto da evidenziare è il rapporto tra la EU Inc. e il mercato unico. La Commissione afferma che le imprese potranno scegliere liberamente lo Stato membro di costituzione e che dovranno essere trattate come qualsiasi altra società nazionale. Per evitare fenomeni opportunistici, la proposta includerà una lista nera di pratiche vietate e varie misure anti-abuso. Non abbiamo qui il dettaglio normativo della blacklist, ma il messaggio è che la libertà di scelta del foro societario non deve trasformarsi in arbitraggio regolatorio incontrollato.
Nella proposta della Commissione restano però invariate le competenze nazionali sul lavoro e sulla previdenza sociale che non vengono modificate e continuano ad applicarsi alle EU Inc. come a qualsiasi altra impresa. Lo stesso vale, nel quadro più generale, per molti aspetti fiscali, che la Commissione rinvia ad altre iniziative come Head Office Tax (HOT) e Business in Europe: Framework for Income Taxation (BEFIT).
Oltre al regolamento sulla EU Inc., la Commissione adotta anche una comunicazione sul completamento del 28esimo regime in altri ambiti. Tra le piste indicate ci sono la massima digitalizzazione delle interazioni tra imprese e autorità pubbliche, anche attraverso un futuro Portafoglio europeo delle imprese, la possibilità di creare camere o tribunali specializzati competenti per le controversie di diritto societario UE, e ulteriori misure su telelavoro transfrontaliero, accesso al capitale e semplificazione fiscale. In parallelo viene adottata anche una raccomandazione sulle definizioni di impresa innovativa, startup innovativa e scaleup innovativa, con l’obiettivo di uniformare la base concettuale delle politiche europee in materia.
Le criticità della proposta
In un articolo pubblicato su Focus Europe basato su una bozza del regolamento circolata poco prima della presentazione della Commissione UE, l’analista e consulente fiscale internazionale, Antonio Lanotte, ha individuato una serie di criticità. La più importante riguarda anzitutto gli ambiti che non vengono affrontati dalla proposta di regolamento come tassazione e normativa sul lavoro che restano materie di esclusiva competenza degli Stati membri, e “la bozza non fa alcun tentativo di armonizzarle”.
Per Lanotte “questo significa che una società EU Inc. attiva in più Paesi dovrà comunque destreggiarsi tra sistemi fiscali differenti, contratti collettivi nazionali e regimi contributivi disomogenei”. Per l’esperto si tratta di “un limite che ridimensiona, almeno in parte, la promessa di semplicità su cui l’intera riforma è costruita”.
Il secondo fronte critico, per Lanotte, è di natura infrastrutturale. “Per funzionare davvero, la EU Inc. richiede che i registri delle imprese dei ventisette Stati membri siano in grado di dialogare tra loro in modo fluido e automatico”, osserva. In questo contesto, “raggiungere questo livello di integrazione tecnica e procedurale richiederà investimenti, tempi di adeguamento e una cooperazione amministrativa tra Paesi che oggi non è scontata”.
Un altro nodo individuato dall’analista, è simbolico, ma rivelatore di una tensione politica reale, ovvero il nome scelto dalla Commissione per il nuovo regime. Pur avendo approvato la risoluzione con una larga maggioranza lo scorso 20 gennaio, il Parlamento europeo ha espresso una preferenza per una denominazione diversa: Societas Europaea Unificata, abbreviata in S.Eu. Per Lanotte una delle obiezioni è che la denominazione “EU Inc.” richiami troppo esplicitamente il modello anglosassone, soprattutto quello statunitense, risultando – a detta dell’esperto – “poco coerente con l’identità giuridica e culturale che una forma societaria europea dovrebbe incarnare”.
Un altro punto critico riguarda il percorso che dovrà affrontare la proposta, considerato che la presentazione fatta mercoledì rappresenta solo l’inizio di una lunga strada. Infatti, il testo del regolamento dovrà attraversare la fase di negoziazione tra le due istituzioni co-legislative dell’Unione: il Parlamento europeo e il Consiglio, che riunisce i governi degli Stati membri. Un processo che, come indica Lanotte, “raramente procede in linea retta”. In merito l’esperto cita un precedente eloquente quello della “Societas Europea”, la forma societaria sovranazionale varata nel 2001 che impiegò decenni di gestazione prima di vedere la luce.
“Bruxelles si mostra ottimista e punta a rendere operative le prime EU Inc. attorno al 2027, ma l’orizzonte rimane condizionato dall’esito dei negoziati”, osserva l’esperto, secondo cui, per quanto l’Italia l’entrata in vigore nuovo regime non comporterà uno stravolgimento del quadro esistente. Come sottolinea Lanotte non è “in discussione una riscrittura delle discipline nazionali su startup innovative e PMI innovative” con gli strumenti che resteranno operativi con i propri requisiti e le proprie agevolazioni. I cambiamenti interessano anzitutto i sistemi amministrativi e i processi procedurali, che dovranno essere adeguati ad accogliere e gestire la nuova forma societaria europea.